연금저축 IRP 세액공제 계산기 – 900만원 한도와 16.5%·13.2% 환급액, 연말 납입 전략
연금저축과 IRP에 넣은 돈은 합쳐서 연 900만원까지 세액공제를 받습니다. 연금저축만으로는 600만원까지입니다.
총급여 5,500만원 이하면 16.5%, 넘으면 13.2%를 돌려받습니다. 900만원을 채우면 최대 148만 5천원입니다.
공제는 12월 31일까지 넣은 금액만 인정됩니다. 아래 계산기로 올해 남은 한도와 환급액을 확인하세요.
연말정산에서 돈을 가장 확실하게 돌려받는 방법 중 하나가 연금저축과 IRP(개인형 퇴직연금)입니다. 넣은 금액의 13.2~16.5%를 세금에서 바로 빼 주기 때문에, 900만원을 넣으면 연봉과 관계없이 최소 118만원을 돌려받습니다. 대신 한도와 공제율, 연금저축과 IRP의 한도 관계를 정확히 알아야 헛돈을 넣지 않습니다.
이 글은 소득세법 기준으로 연금계좌 세액공제 한도와 공제율, 연말 납입 전략, 중도 인출 시 불이익, ISA 만기 자금의 세액공제 납입한도 추가 확대를 정리했습니다.
세액공제 한도와 공제율
연금저축과 IRP는 한도를 함께 씁니다. 연금저축은 따로 600만원까지만 인정되고, 나머지 300만원은 IRP로 채워야 합계 900만원이 됩니다. IRP만으로는 900만원을 모두 채울 수 있습니다.
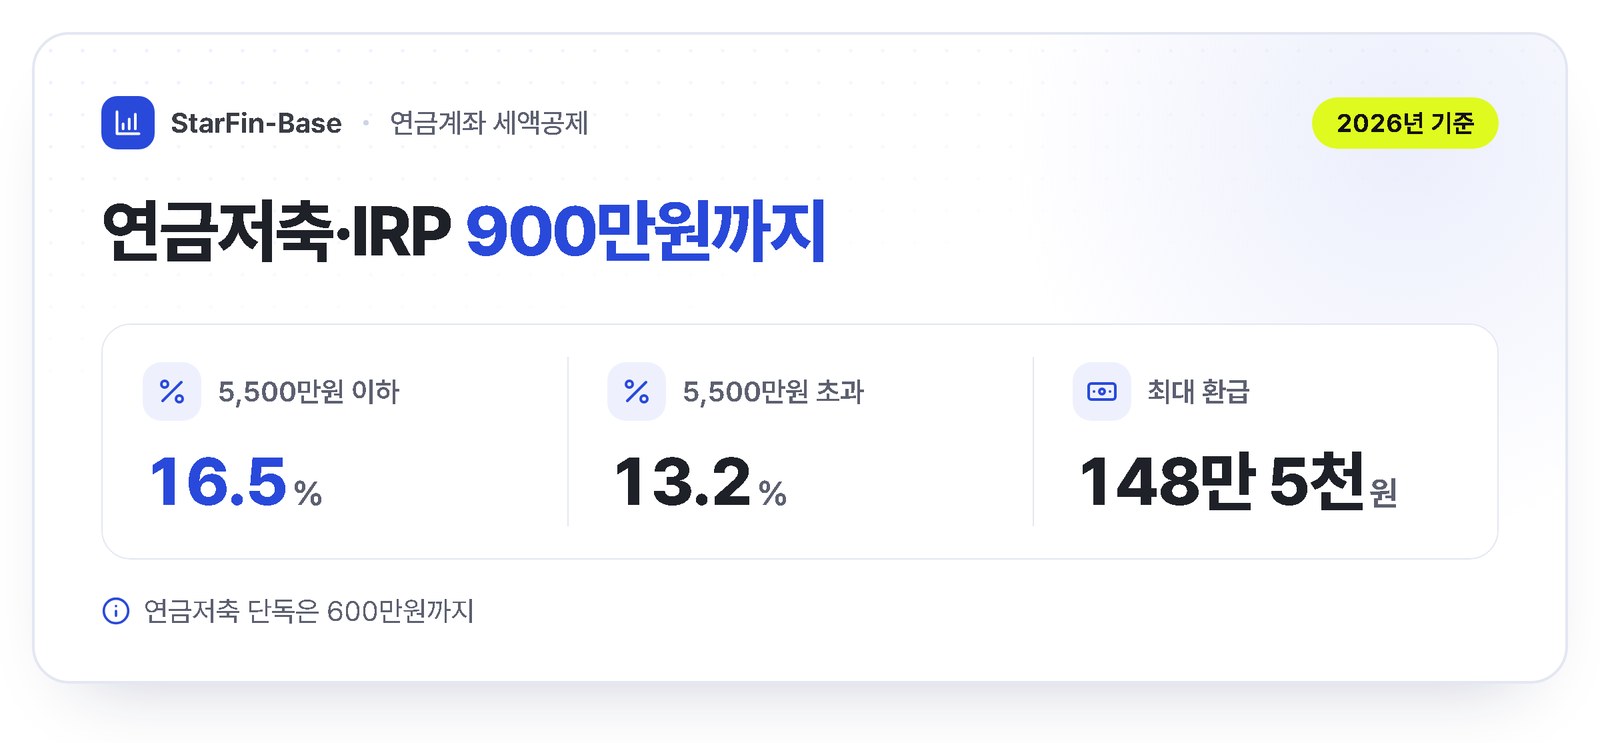
| 총급여 (종합소득) | 공제율 (지방세 포함) | 900만원 넣으면 |
|---|---|---|
| 5,500만원 이하 (4,500만원 이하) | 16.5% | 1,485,000원 |
| 5,500만원 초과 (4,500만원 초과) | 13.2% | 1,188,000원 |
| 납입 조합 예시 | 공제 대상 금액 |
|---|---|
| 연금저축 600만 + IRP 300만 | 900만원 |
| 연금저축 900만 + IRP 0 | 600만원 (300만원은 공제 없음) |
| 연금저축 0 + IRP 900만 | 900만원 |
| 연금저축 400만 + IRP 700만 | 900만원 (합계 한도 초과분 200만원 제외) |
공제 대상을 넘겨 넣은 돈은 올해 세액공제를 못 받지만, 다음 해로 「납입 전환」 신청을 하면 그해 납입분으로 인정받을 수 있습니다. 연금 수령 때 세금이 없는 원금으로 쌓이기도 해서 손해만 보는 것은 아닙니다.
세액공제 환급액 계산하기
올해 연금저축과 IRP에 넣었거나 넣을 금액, 총급여 구간을 고르면 공제 대상 금액과 돌려받는 세금이 나옵니다.
연금저축 납입액을 넣으세요.
IRP 납입액을 넣으세요.
총급여 구간을 고르세요.
연금저축 400만원과 IRP 200만원을 넣은 총급여 5,500만원 이하 직장인은 600만원이 공제 대상이라 99만원을 돌려받습니다. 12월까지 300만원을 더 넣으면 49만 5천원을 더 받을 수 있습니다.
연금저축과 IRP, 무엇을 먼저 채울까
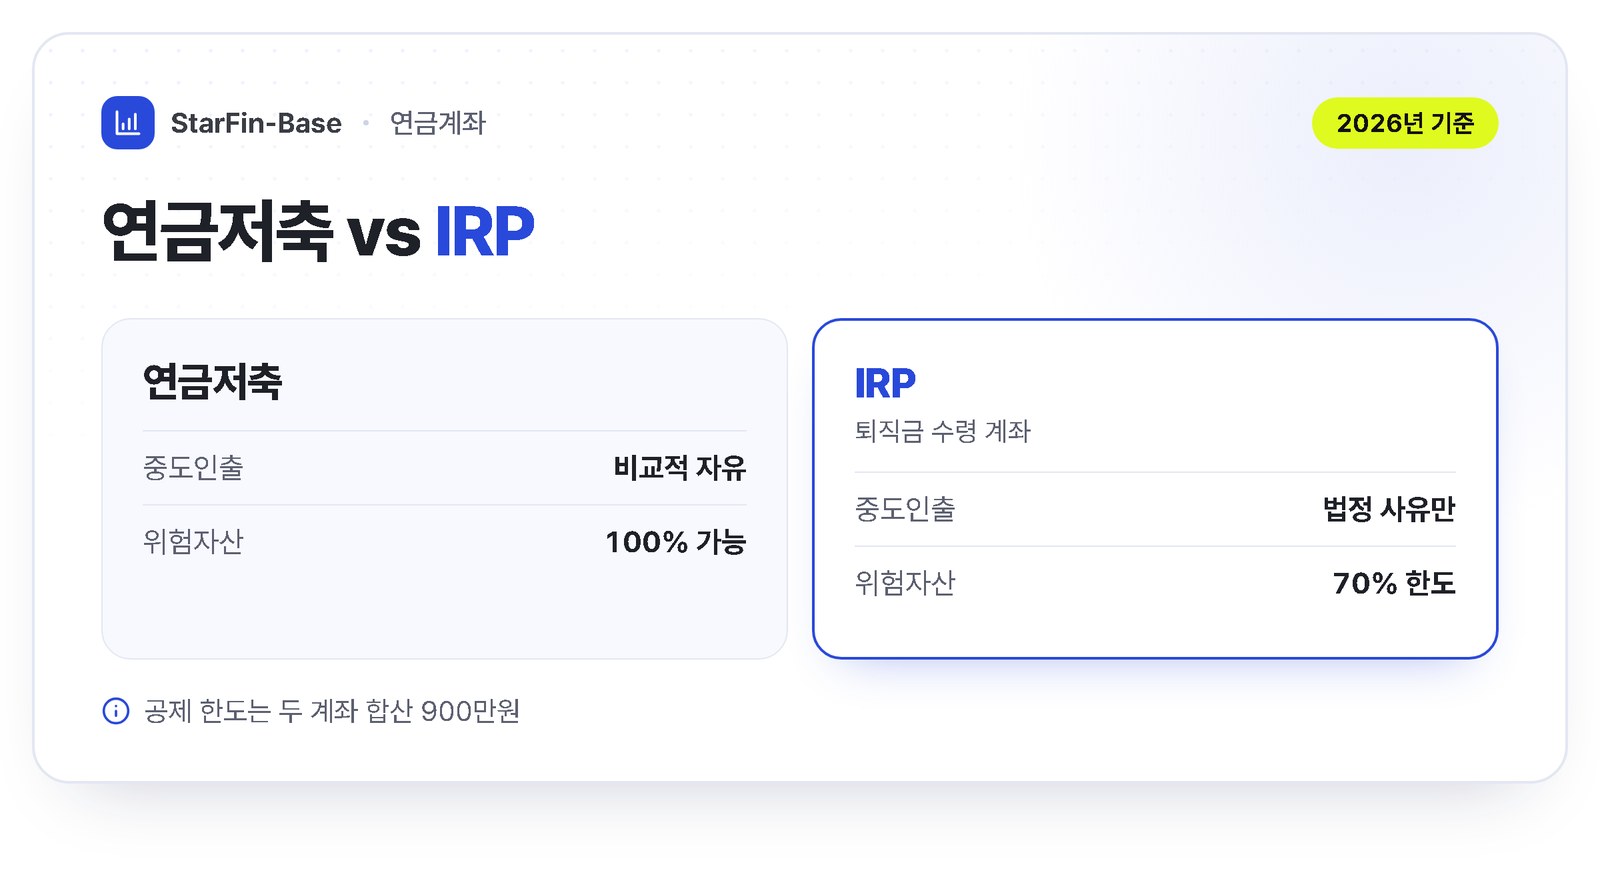
| 구분 | 연금저축 | IRP |
|---|---|---|
| 가입 대상 | 누구나 | 소득이 있는 사람 (근로자·자영업자 등) |
| 세액공제 한도 | 600만원 | 연금저축과 합산 900만원 |
| 투자 가능 자산 | 펀드·ETF 제한 적음 | 위험자산 70% 한도, 예금 가능 |
| 중도 인출 | 일부 인출 가능 (세금 부과) | 법정 사유 외 해지만 가능 |
유동성이 걱정된다면 연금저축 600만원을 먼저 채우고 나머지 300만원을 IRP로 넣는 방식이 가장 흔합니다. 원리금 보장 예금에 두고 싶다면 IRP가 편하고, 퇴직금을 IRP로 받을 예정이라면 같은 계좌로 관리하는 것도 방법입니다.
세액공제를 받은 돈과 그 수익을 연금이 아닌 방식으로 찾으면 기타소득세 16.5%를 떼어 갑니다. 13.2%로 공제받은 사람은 오히려 손해입니다. 55세 이후 연금으로 받으면 3.3~5.5%의 연금소득세만 내므로, 당장 쓸 돈은 넣지 마세요.
ISA 계좌가 만기되어 그 돈을 60일 안에 연금계좌로 옮기면 옮긴 금액의 10%(최대 300만원)만큼 세액공제 대상 납입한도가 추가로 늘어납니다. ISA가 있다면 만기 시점을 함께 챙기세요.
연금저축 IRP 세액공제 자주 묻는 질문
Q. 연금저축에만 900만원을 넣으면 전부 공제되나요?
아닙니다. 연금저축은 따로 600만원까지만 공제 대상이라 연금저축에만 900만원을 넣으면 300만원은 올해 공제를 받지 못하고, 합계 900만원을 채우려면 나머지 300만원을 IRP에 넣어야 합니다. 한도를 넘겨 넣은 돈은 다음 해로 「납입 전환」 신청을 하면 그해 납입분으로 인정받을 수 있어 완전히 버려지는 돈은 아닙니다.
Q. 세액공제를 받은 돈을 중간에 빼면 어떻게 되나요?
연금이 아닌 방식으로 찾으면 공제받은 원금과 그동안의 수익에 기타소득세 16.5%가 붙습니다. 13.2%로 공제받은 사람은 돌려받은 세금보다 더 많이 내게 되어 오히려 손해입니다. 55세 이후 연금으로 받으면 3.3~5.5%의 연금소득세만 내므로 몇 년 안에 쓸 돈은 넣지 않고 오래 묶어 둘 돈만 넣는 편이 안전합니다.
Q. ISA 만기 자금을 옮기면 공제 한도가 늘어나나요?
늘어납니다. ISA 계좌가 만기된 뒤 그 돈을 60일 안에 연금계좌로 옮기면 옮긴 금액의 10%(최대 300만원)만큼 세액공제 대상 납입한도가 추가로 늘어납니다. 공제는 12월 31일까지 넣은 금액만 인정되므로 ISA 만기 시점과 연말 납입 일정을 함께 맞춰 두면 같은 해에 900만원 한도와 추가 확대 한도를 모두 챙길 수 있습니다.
함께 보면 좋은 글
연말정산에서 함께 챙길 세액공제는 월세 세액공제 계산기에, 퇴직금을 IRP로 받을 때의 세금은 퇴직소득세 계산기에 정리했습니다. 연금 대신 예금으로 모으는 경우와 비교하려면 예금 이자 계산기를 참고하세요.
'세금·퇴직 계산기' 카테고리의 다른 글
| 증여세 계산기 – 2026 증여재산공제·세율 10~50%, 혼인·출산공제 1억과 신고세액공제 (0) | 2026.10.12 |
|---|---|
| 양도세 계산기 – 2026 주택 양도소득세 계산법, 1주택 12억 비과세·장기보유특별공제·다주택 중과 (0) | 2026.10.09 |
| 중소기업 취업자 소득세 감면 – 청년 90%·연 200만원 한도 계산기와 신청서, 놓쳤을 때 경정청구 (0) | 2026.10.05 |
| 취득세 계산기 – 2026년 주택 취득세율 1~3%와 6억~9억 계산식, 생애최초 감면·다주택 중과 (0) | 2026.10.04 |
| 자동차세 계산기 – 배기량별 세액과 차령 경감, 2026년 연납 할인 5% 계산까지 (0) | 2026.10.03 |