부가세 계산기 – 공급가액 10%·포함 금액 역산·간이과세자 계산과 신고 기간
부가세는 공급가액의 10%입니다. 공급가액 100만원이면 부가세 10만원, 합계 110만원입니다.
부가세가 포함된 금액에서 거꾸로 구하려면 합계 ÷ 1.1 = 공급가액입니다. 110만원이면 공급가액 100만원, 부가세 10만원입니다.
간이과세자는 매출 × 업종별 부가가치율 × 10%로 계산해 일반과세자보다 세금이 적습니다. 아래 계산기 세 개로 모두 계산할 수 있습니다.
견적서를 쓰거나 세금계산서를 발행할 때 "부가세 별도"인지 "부가세 포함"인지에 따라 금액이 10% 차이 납니다. 거래처와 금액을 맞출 때마다 계산기를 두드리게 되고 포함 금액에서 공급가액을 거꾸로 구할 때는 1.1로 나누는 것인지 10%를 빼는 것인지 헷갈리기도 합니다.
이 글은 부가가치세법을 기준으로 부가세 계산법, 포함 금액에서 역산하는 법, 간이과세자 계산법, 신고 기간을 정리하고 세 가지 계산기를 붙였습니다.
부가세 계산 방법
부가가치세는 물건이나 서비스 가격(공급가액)에 10%를 더해 받는 세금입니다. 사업자가 손님에게 받아 두었다가 나라에 대신 내는 구조라 사업자 입장에서는 받은 부가세에서 낸 부가세를 뺀 차액을 신고·납부합니다.
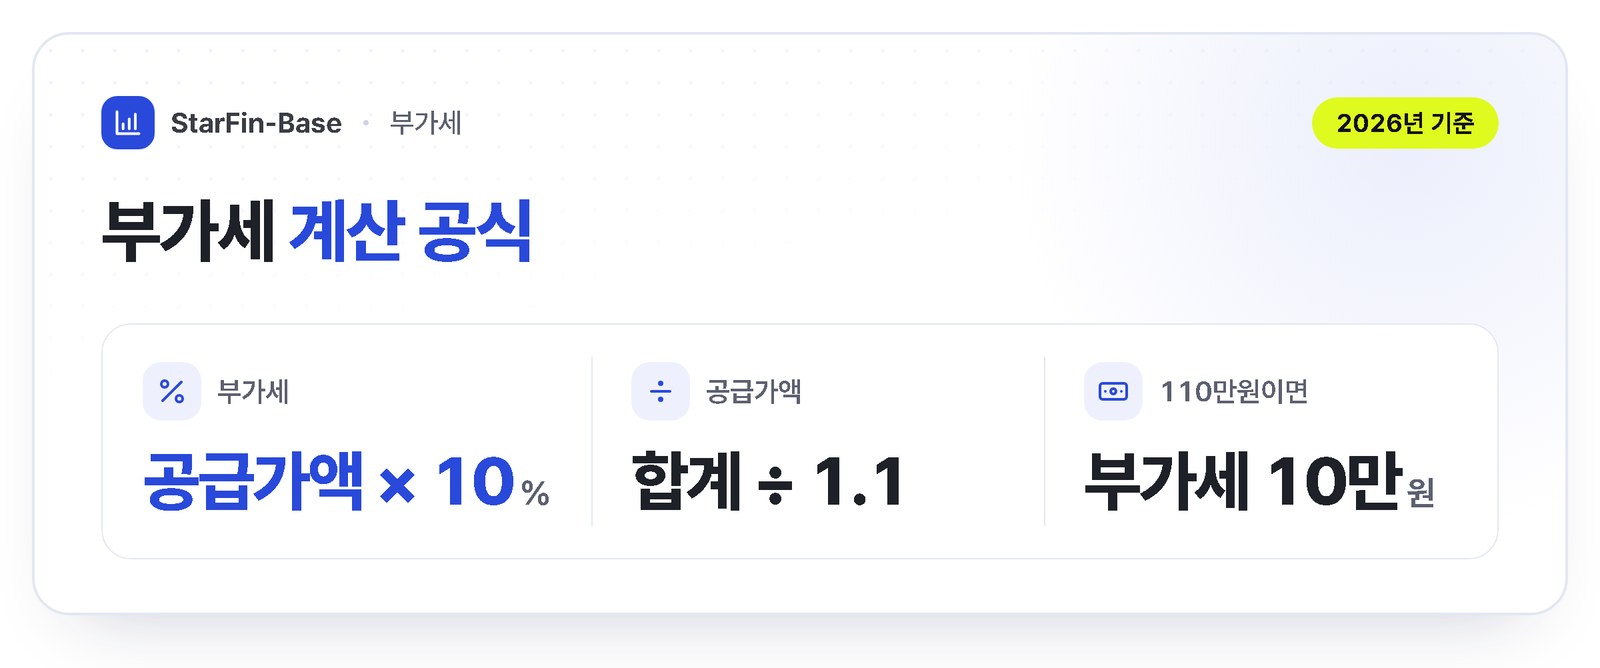
| 구하는 값 | 공식 | 예시 |
|---|---|---|
| 부가세 | 공급가액 × 10% | 100만원 → 10만원 |
| 합계 (부가세 포함) | 공급가액 × 1.1 | 100만원 → 110만원 |
| 공급가액 (역산) | 합계 ÷ 1.1 | 110만원 → 100만원 |
| 부가세 (역산) | 합계 − 공급가액 (또는 합계 ÷ 11) | 110만원 → 10만원 |
포함 금액에서 부가세만 빼려고 10%를 곱하면 틀립니다. 110만원 × 10% = 11만원이 아니라 110만원 ÷ 11 = 10만원이 맞습니다. 이 차이 때문에 세금계산서 금액이 맞지 않는 경우가 많습니다.
부가세 바로 계산하기
공급가액을 알 때와 합계 금액을 알 때 쓰는 계산기를 나눴습니다. 원 단위 미만은 공급가액 쪽에서 반올림해 공급가액과 부가세를 더하면 합계와 정확히 맞게 했습니다.
공급가액을 넣으세요.
합계 금액을 넣으세요.
카드 결제 금액, 배달앱 정산 금액처럼 부가세가 포함된 매출은 두 번째 계산기로 공급가액을 먼저 구한 뒤 장부에 적으면 됩니다.
간이과세자는 이렇게 계산합니다
연 매출(공급대가)이 1억 400만원 미만인 개인사업자는 간이과세자가 될 수 있습니다. 간이과세자는 매출에 업종별 부가가치율을 곱한 뒤 10%를 적용해서, 같은 매출이라도 일반과세자보다 세금이 훨씬 적습니다.
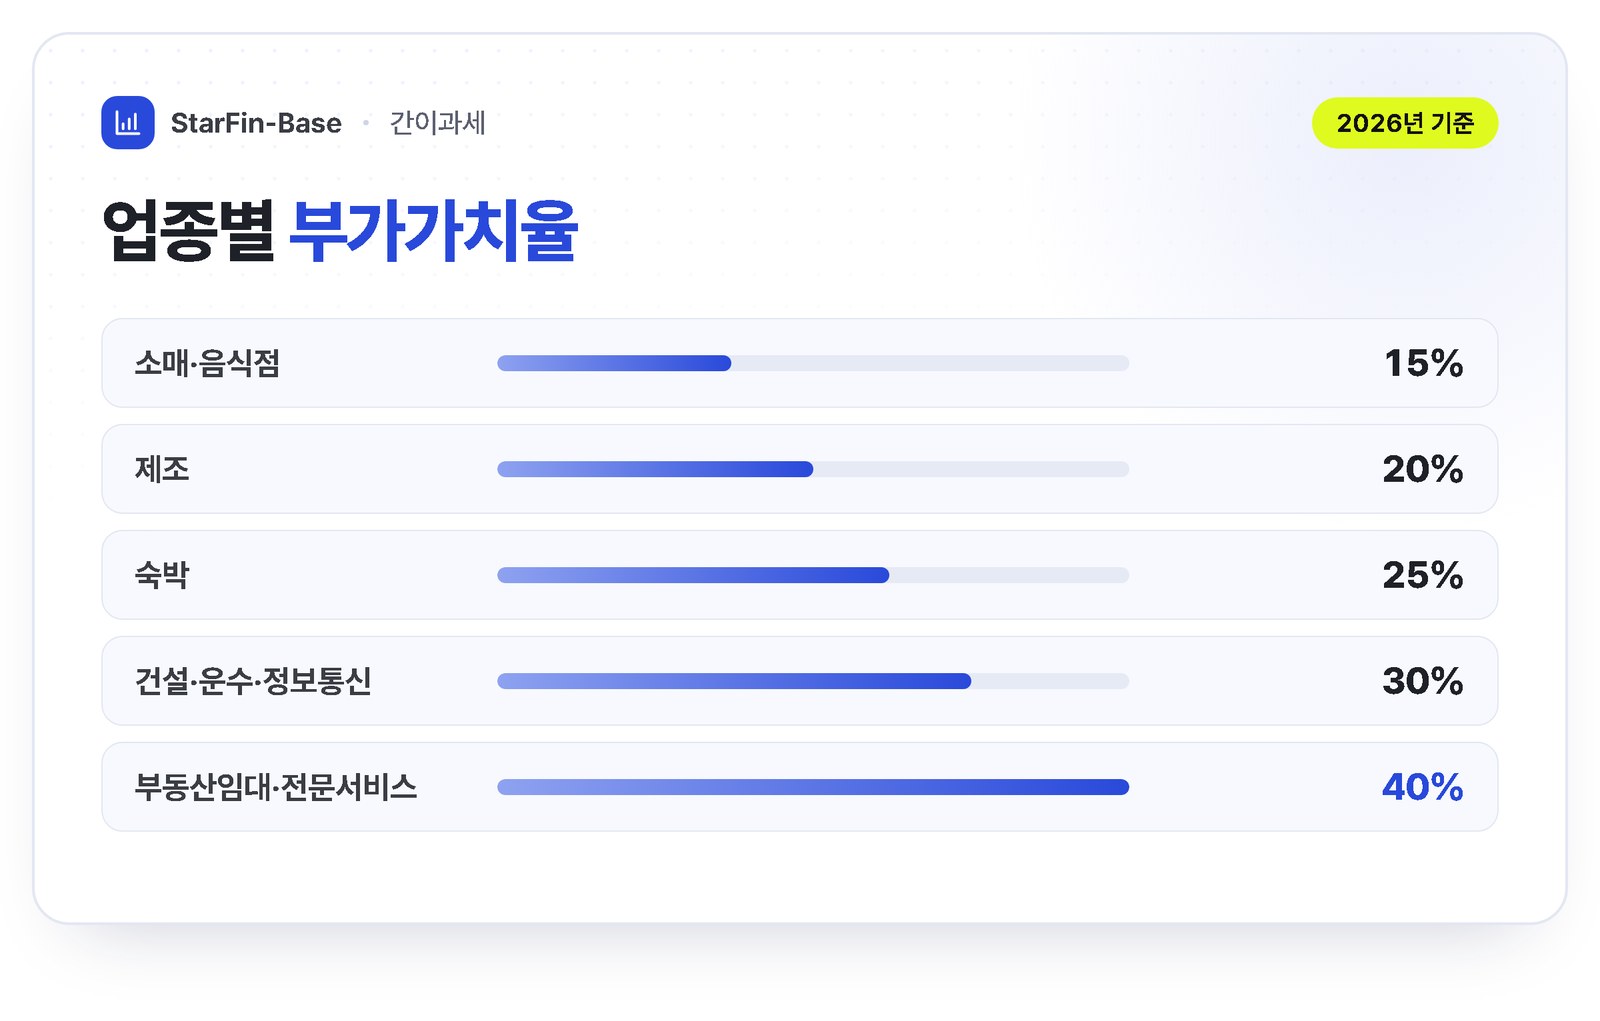
연 매출을 넣으세요.
업종을 고르세요.
음식점을 하는 간이과세자가 연 매출 6,000만원이면 공제 전 납부세액은 90만원입니다. 일반과세자라면 매출세액만 약 545만원이라, 매입세액을 빼더라도 차이가 큽니다.
부가세 신고 기간
| 구분 | 과세기간 | 신고·납부 기한 |
|---|---|---|
| 일반과세자 1기 | 1월 1일 ~ 6월 30일 | 7월 25일 |
| 일반과세자 2기 | 7월 1일 ~ 12월 31일 | 다음 해 1월 25일 |
| 간이과세자 | 1월 1일 ~ 12월 31일 | 다음 해 1월 25일 |
- 개인 일반과세자 예정고지 — 4월·10월에 직전 기간 세액의 절반이 고지됩니다. 고지서대로 내면 됩니다
- 매입세액 공제 — 세금계산서·신용카드 영수증을 받아야 낸 부가세를 돌려받습니다. 간이영수증은 공제되지 않습니다
- 기한 후 신고 — 늦으면 무신고 가산세(20%)와 납부지연 가산세가 붙습니다
부가세 계산 자주 묻는 질문
Q. 부가세 포함 금액에서 10%를 빼면 부가세가 나오나요?
아닙니다. 합계 금액을 11로 나눠야 부가세가 나오고 1.1로 나누면 공급가액이 나옵니다. 110만원이라면 10%인 11만원이 아니라 110만원 ÷ 11 = 10만원이 부가세이고 공급가액은 100만원입니다. 이 차이 때문에 세금계산서 금액이 맞지 않는 일이 잦으니 카드 결제액이나 배달앱 정산액은 합계 금액 계산기로 공급가액부터 구하세요.
Q. 간이과세자는 언제 신고하나요?
1월 1일부터 12월 31일까지를 한 번에 묶어 다음 해 1월 25일까지 신고·납부합니다. 반기마다 신고하는 일반과세자와 달리 1년에 한 번입니다. 간이과세자는 연 매출(공급대가)이 1억 400만원 미만인 개인사업자가 될 수 있고 매출 × 업종별 부가가치율 × 10%로 세금을 계산해 같은 매출이라도 일반과세자보다 세금이 적습니다.
Q. 간이영수증으로 산 물건도 매입세액을 공제받나요?
공제받지 못합니다. 낸 부가세를 돌려받으려면 세금계산서나 신용카드 영수증을 받아 두어야 하고 간이영수증은 매입세액 공제 증빙이 되지 않습니다. 신고를 늦게 하면 무신고 가산세 20%와 납부지연 가산세가 붙으니 증빙과 함께 신고 기한도 챙기세요.
함께 보면 좋은 글
프리랜서로 일하며 세금이 원천징수된다면 3.3% 계산기 – 프리랜서 세금 계산법과 실수령액을 먼저 보세요. 사업 자금을 빌렸다면 예금 이자 계산기와 비교해 여유 자금을 어디에 둘지 정할 수 있습니다.
'세금·퇴직 계산기' 카테고리의 다른 글
| 자동차세 계산기 – 배기량별 세액과 차령 경감, 2026년 연납 할인 5% 계산까지 (0) | 2026.10.03 |
|---|---|
| 월세 세액공제 계산기 – 공제율 15~17%와 한도 1,000만원, 조건·신청 방법과 2026 개편안 (0) | 2026.10.02 |
| 퇴직소득세 계산기 – 2026년 근속연수공제·환산급여로 퇴직금 세금 계산, IRP 감면까지 (0) | 2026.09.24 |
| 3.3% 계산기 – 프리랜서 세금 계산법과 실수령액, 역산·8.8% 기타소득 차이까지 (0) | 2026.09.24 |
| 퇴직금 계산기 – 2026년 평균임금 계산법과 퇴직금 지급기준, 14일 지급기한까지 (0) | 2026.09.23 |