DTI 계산기 – 총부채상환비율 계산법과 지역별 한도 40·50·60%, DSR과 차이
DTI(총부채상환비율)는 (새 주택담보대출 연간 원리금 + 다른 대출 연간 이자) ÷ 연소득입니다. 다른 대출은 원금을 빼고 이자만 넣는다는 점이 DSR과 다릅니다.
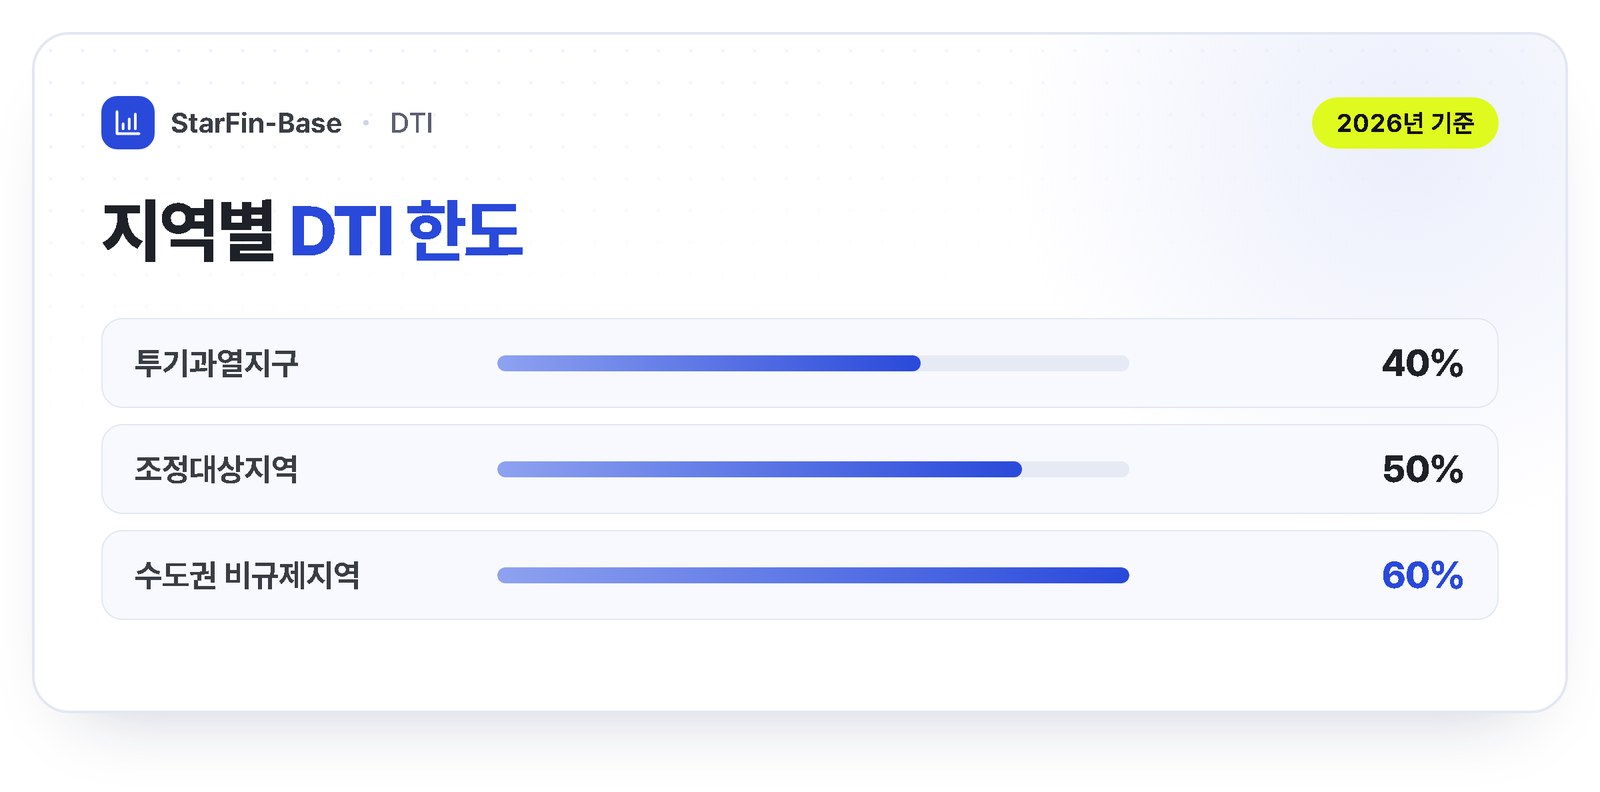
주택담보대출 DTI 한도는 투기과열지구 40%, 조정대상지역 50%, 수도권 비규제지역 60%입니다.
연소득 5,000만원이 2억 5,000만원을 금리 4.0%·30년으로 빌리고 다른 대출 이자가 연 150만원이면 DTI는 31.6%입니다. 실제 한도는 DTI보다 엄격한 DSR이 정하는 경우가 많습니다.
대출 상담을 받다 보면 LTV, DTI, DSR이라는 세 가지 비율이 함께 나옵니다. LTV는 집값, DTI와 DSR은 소득을 기준으로 한도를 정합니다. DTI는 DSR보다 먼저 생긴 규제로, 지금도 규제지역 주택담보대출 심사에서 함께 확인합니다. 둘의 차이를 알면 내 대출 한도가 어디서 막히는지 정확히 알 수 있습니다.
이 글은 DTI 계산 공식과 지역별 한도, DSR과의 차이를 정리하고 DTI와 최대 대출 가능액을 계산하는 계산기를 붙였습니다.
DTI 계산 공식
DTI의 분자는 두 부분입니다. 새로 받으려는 주택담보대출의 연간 원리금(원금+이자)과, 이미 가지고 있는 다른 대출의 연간 이자입니다. 신용대출이나 자동차 할부는 원금을 빼고 이자만 더합니다.
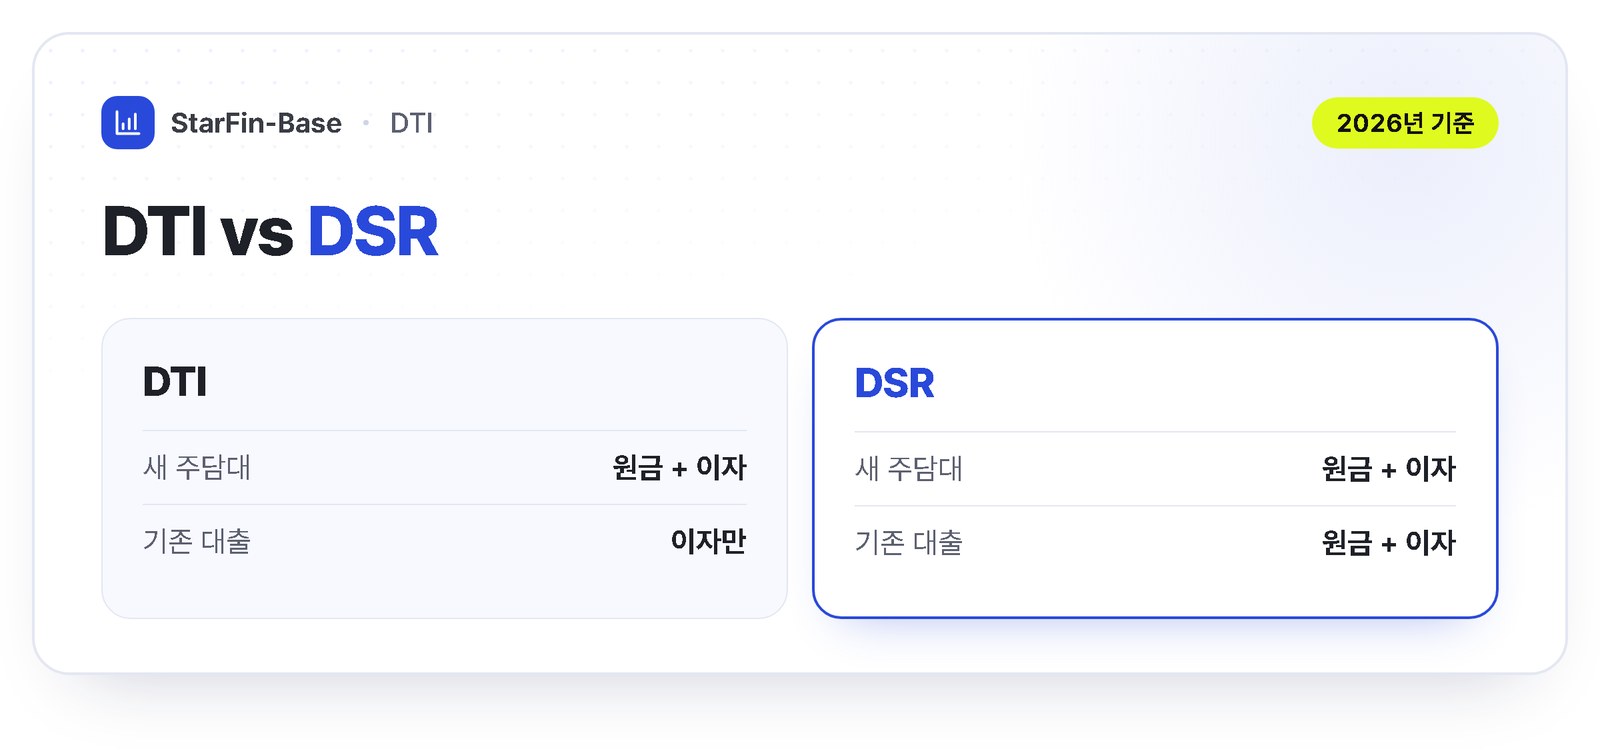
| 구분 | DTI | DSR |
|---|---|---|
| 새 주담대 | 원금 + 이자 | 원금 + 이자 |
| 기존 다른 대출 | 이자만 | 원금 + 이자 |
| 신용대출 원금 | 반영 안 함 | 5년 분할상환으로 간주해 반영 |
| 적용 범위 | 주택담보대출 (규제지역 중심) | 모든 가계대출 (총대출 1억원 초과 차주) |
같은 사람이라도 신용대출이 많으면 DSR은 크게 오르지만 DTI는 이자만큼만 오릅니다. 그래서 신용대출 3,000만원이 있는 사람은 DTI로는 한도가 넉넉해 보여도 DSR에서 막히는 경우가 많습니다.
2026년 지역별 DTI 한도
| 지역 | DTI 한도 (무주택·처분조건부 1주택) |
|---|---|
| 투기과열지구 | 40% |
| 조정대상지역 | 50% |
| 수도권 비규제지역 | 60% |
| 지방 비규제지역 | DTI 별도 적용 없음 (DSR은 적용) |
서민·실수요자 요건을 충족하면 규제지역에서도 DTI가 완화될 수 있고, 다주택자는 규제지역 주택 구입 목적 주담대가 제한됩니다. 2025년 10·15 대책 이후 서울 전역과 경기 일부가 규제지역이므로, 매수하려는 지역이 어디에 해당하는지 먼저 확인하세요.
DTI 계산기
연소득과 새로 받을 주담대 조건, 기존 대출의 연간 이자, 지역을 넣으면 DTI와 한도까지 남은 여력, DTI 기준 최대 대출 가능액이 나옵니다.
연소득을(를) 넣으세요.
주택담보대출 금액을(를) 넣으세요.
주담대 금리을(를) 넣으세요.
대출 기간을(를) 넣으세요.
기타 대출 연간 이자을(를) 넣으세요.
적용 DTI 한도을(를) 넣으세요.
연소득 5,000만원, 주담대 2억 5,000만원(4.0%, 30년), 기타 대출 이자 연 150만원이면 주담대 연간 원리금은 1,432만 2,459원이고 DTI는 31.6%입니다. 투기과열지구 기준 40%까지 연 417만원의 여력이 있어, 같은 조건이면 DTI 기준 최대 약 3억 2,291만원까지 빌릴 수 있습니다.
DTI보다 먼저 확인할 것
실제 대출 한도는 LTV, 주택가격별 금액 한도, DTI, DSR 중 가장 작은 값입니다. 특히 총대출이 1억원을 넘으면 은행권 DSR 40%가 적용되고, 수도권·규제지역 주담대는 스트레스 금리 3.0%p를 더해 DSR을 계산하므로 DTI보다 한도가 훨씬 작게 나오는 경우가 대부분입니다.
- LTV 한도 (집값 × 40~70%) 계산
- 수도권·규제지역 주택가격별 금액 한도 (15억 이하 6억 등)
- DTI 한도 (지역별 40~60%)
- 스트레스 DSR 한도 (은행권 40%)
- 네 값 중 가장 작은 금액이 실제 한도
DTI 계산기 자주 묻는 질문
Q. DTI와 DSR 중 무엇이 더 중요한가요?
총대출이 1억원을 넘으면 DSR이 적용되고, 기존 대출 원금까지 반영하는 DSR이 대부분 더 엄격합니다. DTI는 규제지역 주담대 심사에서 함께 확인하는 기준입니다.
Q. 연소득은 어떻게 인정되나요?
근로소득자는 원천징수영수증의 총급여, 사업자는 소득금액증명원의 소득금액을 씁니다. 소득 증빙이 어려우면 신고소득 대신 추정 소득을 쓰는데, 인정 금액이 낮아질 수 있습니다.
Q. 부부 소득을 합칠 수 있나요?
금융회사와 상품에 따라 배우자 소득 합산을 인정하는 경우가 있습니다. 합산하면 DTI가 낮아지지만 배우자의 대출도 함께 반영되므로 은행에 확인하세요.
Q. 전세대출 이자도 DTI에 들어가나요?
기존 대출의 이자는 DTI 분자에 들어갑니다. 전세자금대출 이자도 기타 대출 이자로 반영될 수 있으니 상담 시 함께 알려야 합니다.
Q. 대출 기간을 늘리면 DTI가 낮아지나요?
네. 같은 금액이라도 30년보다 40년으로 빌리면 연간 원리금이 줄어 DTI가 낮아집니다. 다만 총 이자는 늘어나고, 차주 나이에 따라 기간이 제한될 수 있습니다.
함께 보면 좋은 글
모든 대출을 반영한 한도는 DSR 계산기, 집값 기준 한도는 LTV 계산기에서 계산하세요. 월 상환액은 대출 이자 계산기, 집을 살 때 세금은 취득세 계산기를 참고하세요.
'저축·이자 계산기' 카테고리의 다른 글
| 복리 계산기 – 원금·월 적립·연이율·기간별 복리 만기금액과 단리 차이, 세후 수령액 (0) | 2026.10.16 |
|---|---|
| 원리금균등 계산기 – 월 상환액 공식과 회차별 이자·원금, 원금균등과 총이자 비교 (0) | 2026.10.13 |
| LTV 계산기 – 2026 주택담보대출 한도, 규제지역 40%·생애최초 70%와 15억 6억 금액 한도 (0) | 2026.10.10 |
| DSR 계산기 – 2026 스트레스 DSR 3단계 3.0%p 반영, 내 대출 한도와 신용대출 영향까지 (0) | 2026.10.08 |
| 중도상환수수료 계산기 – 계산 공식과 2025년 수수료율 인하, 면제 조건과 갈아타기 손익 (0) | 2026.10.01 |