원리금균등 계산기 – 월 상환액 공식과 회차별 이자·원금, 원금균등과 총이자 비교
원리금균등 상환은 대출 기간 내내 매달 같은 금액을 갚는 방식입니다. 월 상환액은 대출금 × 월이율 × (1+월이율)^개월수 ÷ ((1+월이율)^개월수 − 1)입니다.
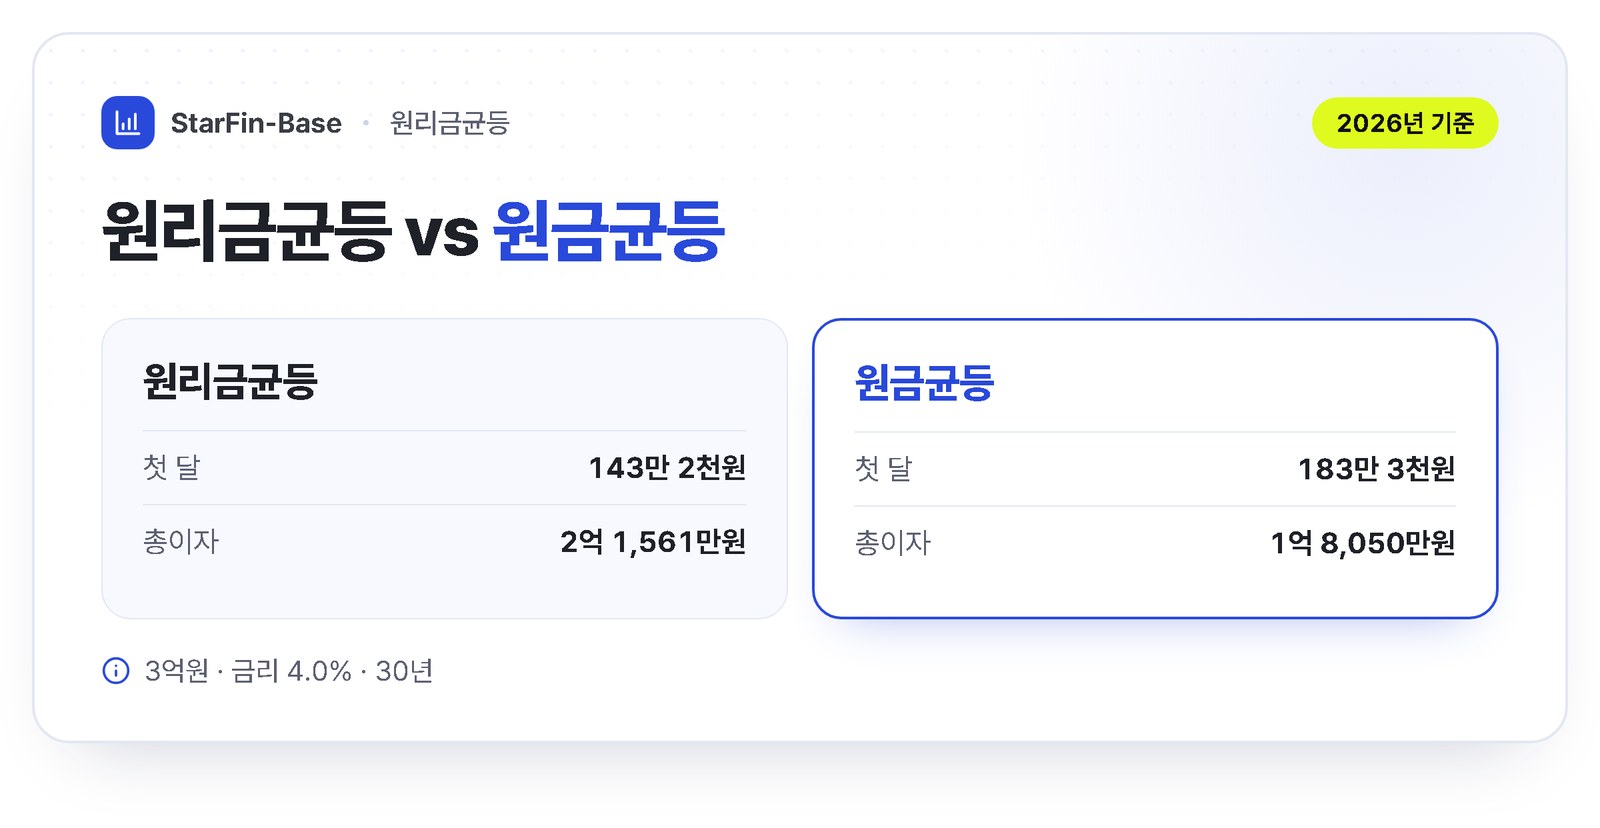
3억원을 금리 4.0%·30년으로 빌리면 매달 143만 2,246원을 갚고, 30년 총이자는 약 2억 1,561만원입니다. 같은 조건의 원금균등은 첫 달 183만원으로 시작하지만 총이자는 1억 8,050만원으로 약 3,500만원 적습니다.
초기에는 상환액 대부분이 이자이고 갈수록 원금 비중이 커집니다. 아래 계산기로 원하는 회차의 이자·원금·잔액을 확인하세요.
주택담보대출을 받을 때 은행은 상환 방식을 고르라고 합니다. 원리금균등은 매달 내는 돈이 일정해 가계부를 짜기 쉽고, 대출 심사에서 DSR을 계산할 때도 기준이 되는 방식입니다. 반면 원금균등은 처음 부담이 크지만 이자를 덜 냅니다. 어느 쪽이 나은지는 내 현금 흐름과 중도상환 계획에 따라 달라집니다.
이 글은 원리금균등 계산 공식과 회차별 이자·원금 구조, 원금균등과의 비교를 정리하고, 회차를 넣으면 그 달의 상환 내역이 나오는 계산기를 붙였습니다.
원리금균등 계산 공식
먼저 연 금리를 12로 나눠 월이율을 구하고, 대출 기간을 개월 수로 바꿉니다. 금리 4.0%면 월이율은 0.04 ÷ 12 = 0.003333, 30년이면 360개월입니다.
| 단계 | 3억원 · 4.0% · 30년 |
|---|---|
| ① 월이율 i | 0.04 ÷ 12 = 0.0033333 |
| ② (1+i)^360 | 약 3.3135 |
| ③ 월 상환액 | 3억 × 0.0033333 × 3.3135 ÷ 2.3135 = 1,432,246원 |
| ④ 총 상환액 | 1,432,246 × 360 = 515,608,560원 |
| ⑤ 총이자 | 515,608,560 − 300,000,000 = 215,608,560원 |
엑셀에서는 =PMT(4%/12, 360, -300000000)을 입력하면 같은 월 상환액이 나옵니다. 특정 회차의 이자는 =IPMT(4%/12, 회차, 360, -300000000), 원금은 =PPMT(4%/12, 회차, 360, -300000000)로 구할 수 있습니다.
회차별 이자와 원금 구조
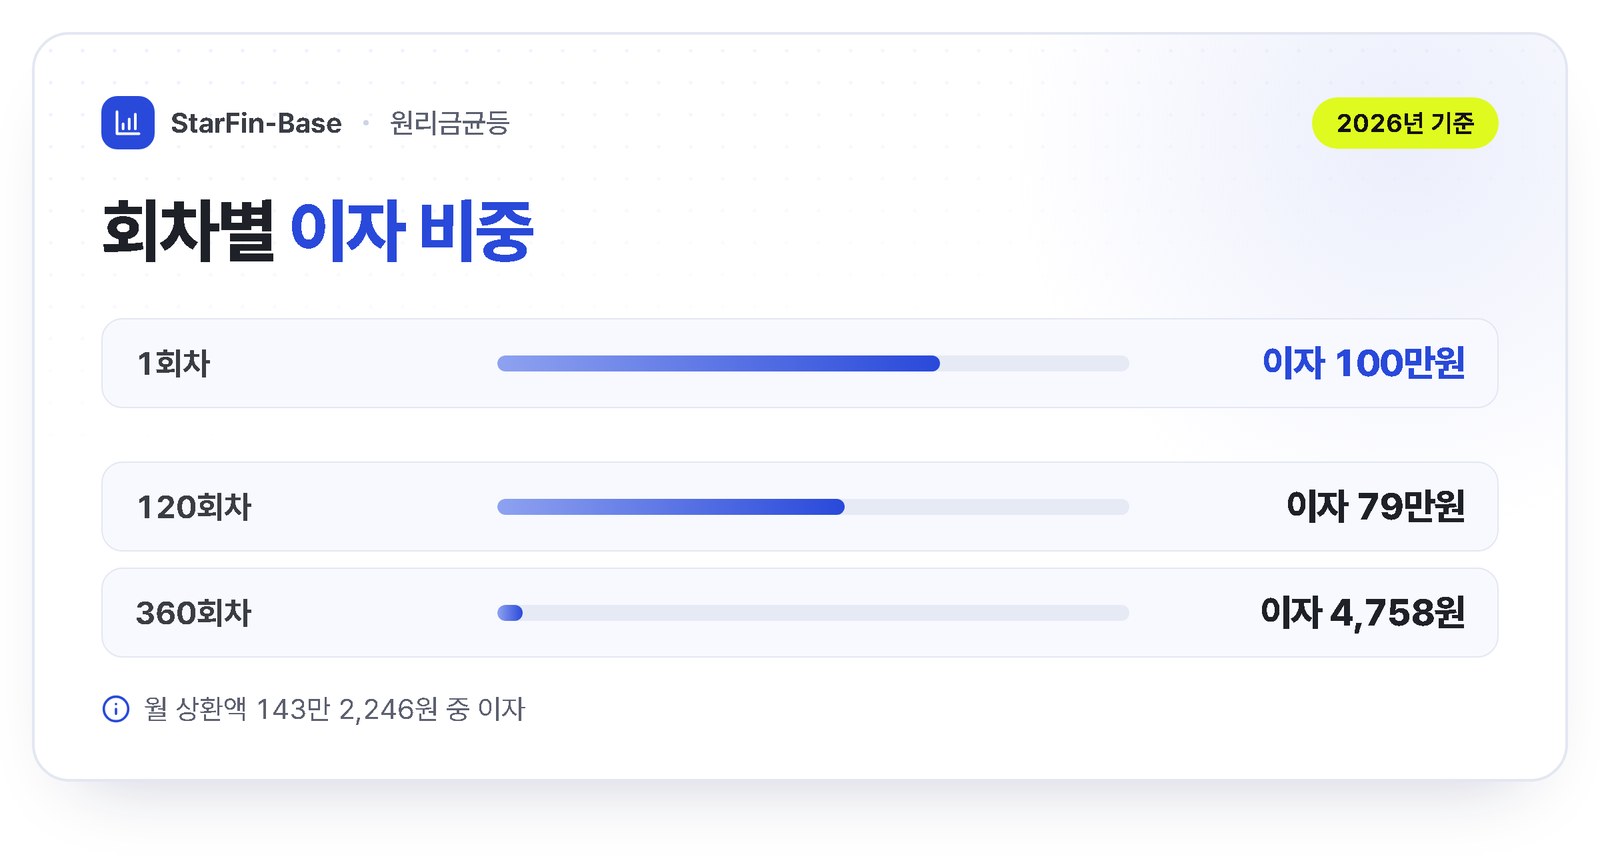
매달 내는 금액은 같지만 그 안의 이자와 원금 비율은 계속 바뀝니다. 이자는 남은 대출 잔액 × 월이율이라, 잔액이 큰 초반에는 이자가 많고 원금은 조금만 줄어듭니다.
| 회차 | 이자 | 원금 | 상환 후 잔액 |
|---|---|---|---|
| 1회차 | 1,000,000원 | 432,246원 | 299,567,754원 |
| 120회차 (10년) | 789,980원 | 642,266원 | 236,351,877원 |
| 360회차 (마지막) | 4,758원 | 1,427,488원 | 0원 |
10년 동안 매달 143만원씩 1억 7,000만원 넘게 냈는데도 원금은 약 6,365만원만 줄었습니다. 그래서 대출 초반에 여유 자금으로 중도상환하면 이자 절감 효과가 가장 큽니다. 중도상환수수료(보통 3년 이내)와 비교해 결정하세요.
원리금균등 상환 계산기
대출 금액과 금리, 기간을 넣으면 월 상환액과 총이자가 나오고, 확인할 회차를 넣으면 그 달의 이자·원금·잔액을 보여 줍니다. 원금균등 방식의 첫 달 상환액과 총이자도 함께 비교합니다.
대출 금액을(를) 넣으세요.
연 금리을(를) 넣으세요.
대출 기간을(를) 넣으세요.
확인할 회차을(를) 넣으세요.
원리금균등 vs 원금균등
| 비교 (3억 · 4.0% · 30년) | 원리금균등 | 원금균등 |
|---|---|---|
| 첫 달 상환액 | 1,432,246원 | 1,833,333원 |
| 마지막 달 상환액 | 1,432,246원 | 약 836,111원 |
| 총이자 | 215,608,560원 | 180,500,000원 |
| 장점 | 매달 일정, 초기 부담 적음 | 총이자 적음, 원금 빨리 줄어듦 |
원금균등은 처음 몇 년 동안 매달 40만원가량 더 내야 하지만 30년 동안 이자를 약 3,511만원 덜 냅니다. 소득이 안정적이고 초기 부담을 감당할 수 있다면 원금균등이, 매달 일정한 지출이 중요하거나 초기 소득이 적다면 원리금균등이 유리합니다. DSR 한도를 계산할 때는 대부분 원리금균등 기준을 쓰므로, 한도가 빠듯하다면 원리금균등을 선택해야 하는 경우도 있습니다.
- 월 상환액이 월 소득의 30~40%를 넘지 않는지 확인
- 초기 이자 비중이 크므로 여유 자금은 초반 중도상환 검토
- 중도상환수수료 면제 시점(보통 3년) 확인
- 변동금리는 금리 변동 시 월 상환액이 다시 계산됨
- 거치 기간이 있으면 거치 후 상환액이 커짐
원리금균등 계산기 자주 묻는 질문
Q. 원리금균등이 원금균등보다 손해인가요?
총이자는 원리금균등이 더 많지만, 초기 상환 부담이 적어 그 돈을 다른 곳에 쓸 수 있습니다. 같은 금리라면 중도상환 계획과 현금 흐름에 따라 판단하세요.
Q. 변동금리면 월 상환액이 바뀌나요?
네. 금리가 바뀌는 시점마다 남은 잔액과 기간으로 월 상환액을 다시 계산합니다. 금리가 오르면 월 상환액도 늘어납니다.
Q. 엑셀로 상환 스케줄표를 만들 수 있나요?
PMT로 월 상환액, IPMT로 회차별 이자, PPMT로 회차별 원금을 구하면 됩니다. 회차를 1부터 360까지 채우고 함수를 끌어 내리면 전체 스케줄표가 완성됩니다.
Q. 대출 기간을 늘리면 얼마나 줄어드나요?
3억원·4.0% 기준 30년이면 월 143만원, 40년이면 약 125만원으로 줄지만 총이자는 크게 늘어납니다. 계산기에 기간만 바꿔 넣어 비교해 보세요.
Q. 은행 상환 스케줄과 몇 원 차이가 나요.
은행은 이자를 일할 계산하거나 원 단위를 다르게 처리해 매달 몇 원~몇십 원 차이가 날 수 있습니다. 큰 흐름을 보는 용도로 쓰세요.
함께 보면 좋은 글
만기일시·원금균등까지 한 번에 비교하려면 대출 이자 계산기, 중도상환 비용은 중도상환수수료 계산기를 보세요. 대출 한도는 DSR 계산기와 DTI 계산기에서 확인할 수 있습니다.
출처: 금융감독원 「대출 상환 방식 안내」, 전국은행연합회 대출 상환 방식 비교 공시, Microsoft 지원 「PMT·IPMT·PPMT 함수」.
공식 누리집 바로가기: 금융감독원 · 전국은행연합회 소비자포털
계산 결과는 고정금리·원 단위 반올림 기준입니다. 실제 상환 금액은 금융회사의 이자 계산 방식에 따라 조금씩 다를 수 있습니다.
'저축·이자 계산기' 카테고리의 다른 글
| 주택연금 계산기 – 나이·집값별 월지급금표(2026년 3월 기준)와 가입 조건 만 55세·공시가격 12억원 (0) | 2026.10.21 |
|---|---|
| 복리 계산기 – 원금·월 적립·연이율·기간별 복리 만기금액과 단리 차이, 세후 수령액 (0) | 2026.10.16 |
| DTI 계산기 – 총부채상환비율 계산법과 지역별 한도 40·50·60%, DSR과 차이 (0) | 2026.10.11 |
| LTV 계산기 – 2026 주택담보대출 한도, 규제지역 40%·생애최초 70%와 15억 6억 금액 한도 (0) | 2026.10.10 |
| DSR 계산기 – 2026 스트레스 DSR 3단계 3.0%p 반영, 내 대출 한도와 신용대출 영향까지 (0) | 2026.10.08 |