복리 계산기 – 원금·월 적립·연이율·기간별 복리 만기금액과 단리 차이, 세후 수령액
복리는 이자에 다시 이자가 붙는 방식입니다. 1,000만원을 연 4% 연복리로 10년 두면 세전 14,802,443원이 되고 단리라면 1,400만원입니다.
공식은 원금 × (1 + 연이율 ÷ 복리 횟수)^(복리 횟수 × 기간)입니다. 기간이 길수록, 이율이 높을수록 단리와의 차이가 커집니다.
아래 계산기에 원금·월 적립액·연이율·기간을 넣으면 복리 만기금액, 단리 대비 차이, 이자소득세 15.4%를 뗀 세후 수령액이 나옵니다.
같은 이율이라도 이자를 원금에 합쳐 굴리느냐에 따라 만기에 받는 돈이 달라집니다. 1년짜리 예금에서는 차이가 몇천 원이지만 10년, 20년으로 늘리면 수백만 원 단위로 벌어집니다. 그런데 은행 상품 설명서의 월복리, 투자 수익률의 연복리, 적립식의 매달 납입이 섞이면 직접 계산하기가 까다롭습니다.
이 글은 복리와 단리 공식을 풀어 쓰고 한 번에 맡기는 돈과 매달 넣는 돈을 함께 계산하는 계산기를 붙였습니다. 세금은 소득세법의 이자소득 원천징수세율 14%와 지방소득세를 합친 15.4%로 계산했습니다. 확인 기준일은 2026년 10월입니다.
복리와 단리, 공식부터
단리는 처음 넣은 원금에만 이자가 붙습니다. 복리는 정해진 주기마다 이자를 원금에 더하고 다음 주기에는 그 합계에 이자를 붙입니다.
| 방식 | 만기금액 공식 |
|---|---|
| 단리 | 원금 × (1 + 연이율 × 기간) |
| 연복리 | 원금 × (1 + 연이율)^기간 |
| 월복리 | 원금 × (1 + 연이율 ÷ 12)^(12 × 기간) |
| 매달 적립 (월초 납입, 월복리) | 월 적립액 × (1 + i) × ((1 + i)^개월 수 − 1) ÷ i, i = 연이율 ÷ 12 |
1,000만원을 연 4%로 맡긴 결과를 기간별로 비교하면 다음과 같습니다. 세금을 떼기 전 금액입니다.
| 기간 | 단리 | 연복리 | 월복리 |
|---|---|---|---|
| 1년 | 10,400,000원 | 10,400,000원 | 10,407,415원 |
| 10년 | 14,000,000원 | 14,802,443원 | 14,908,327원 |
| 20년 | 18,000,000원 | 21,911,231원 | 22,225,821원 |
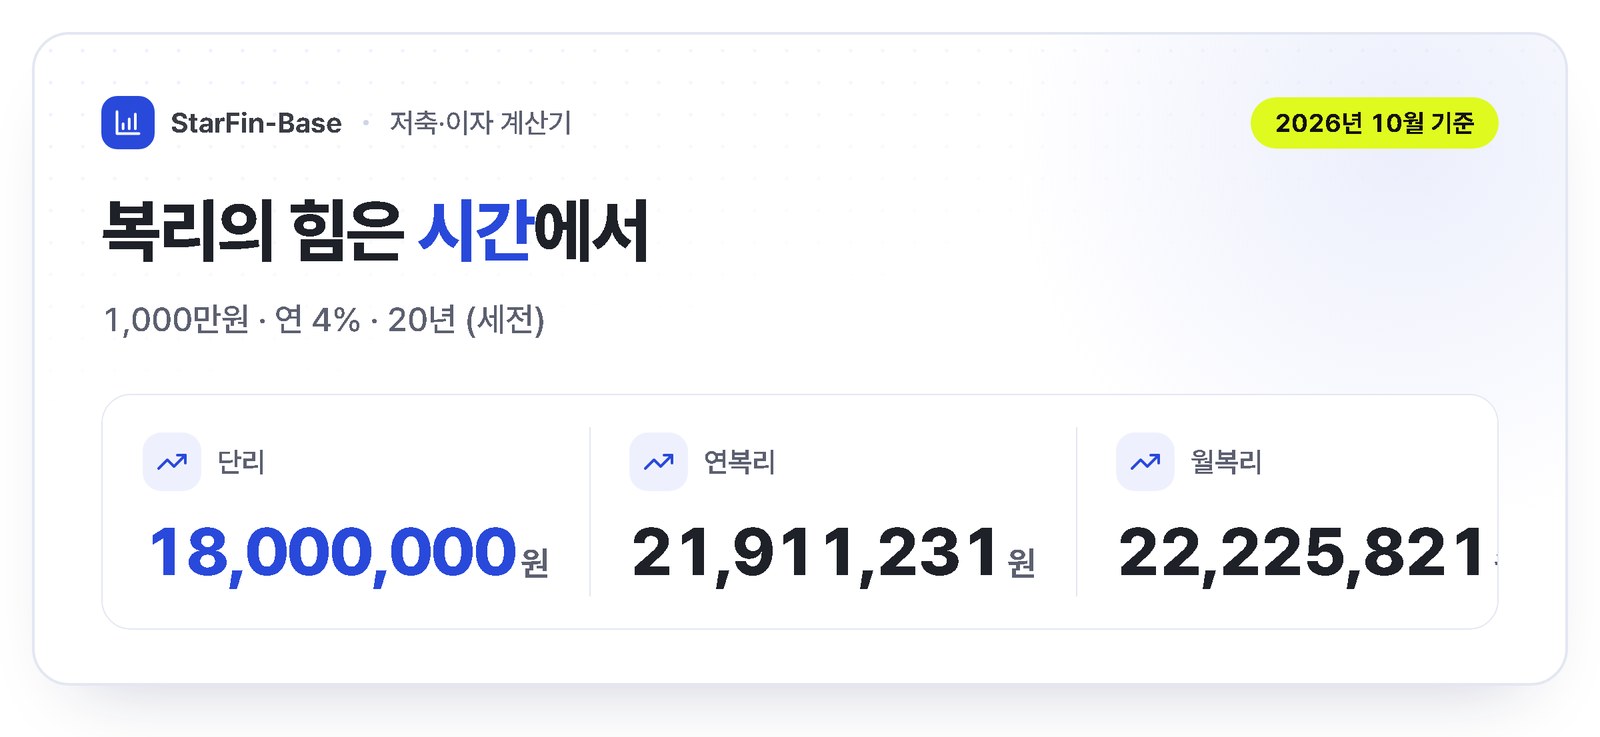
1년에서는 연복리와 단리가 같지만 20년이면 연복리가 단리보다 약 391만원 많습니다. 복리의 힘은 이율보다 시간에서 나옵니다.
복리 계산기
한 번에 맡기는 원금과 매달 넣는 금액을 함께 넣을 수 있습니다. 적립식만 계산하려면 원금을 0으로, 거치식만 계산하려면 월 적립액을 0으로 두면 됩니다.
원금을 넣으세요.
월 적립액을 넣으세요.
연이율을 고르세요.
기간을 넣으세요.
복리 주기를 고르세요.
과세 구분을 고르세요.
| 예시 (세전) | 넣은 돈 | 복리 이자 | 단리 이자 |
|---|---|---|---|
| 1,000만원 · 연 4% 연복리 · 10년 | 10,000,000원 | 4,802,443원 | 4,000,000원 |
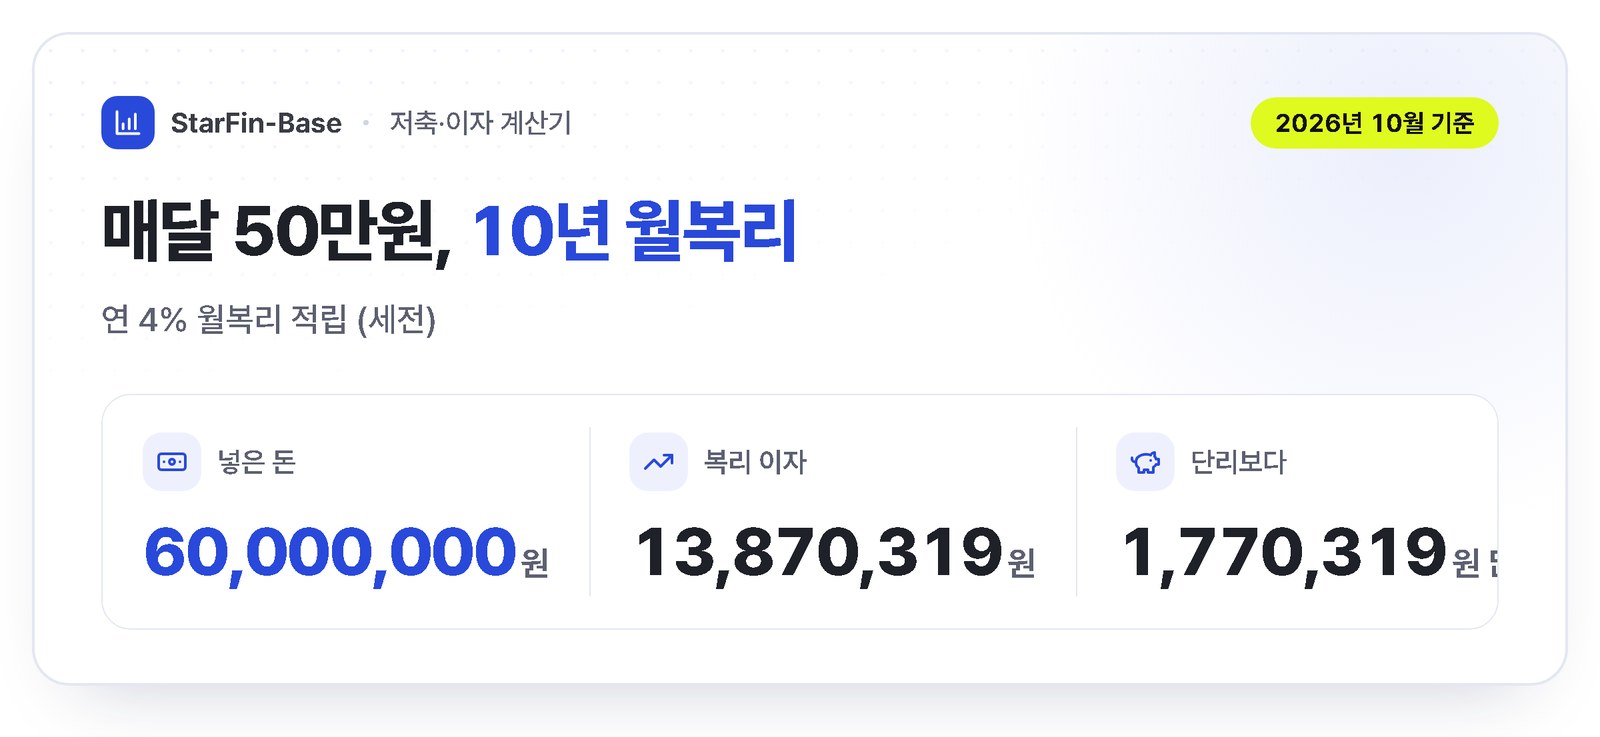
| 매달 50만원 · 연 4% 월복리 · 10년 | 60,000,000원 | 13,870,319원 | 12,100,000원 |
| 3,000만원 + 매달 30만원 · 연 5% 월복리 · 20년 | 102,000,000원 | 103,203,101원 | 66,150,000원 |
72의 법칙과 복리 계산할 때 주의할 점
원금이 두 배가 되는 기간은 72 ÷ 연이율(%)로 어림할 수 있습니다. 연 4%면 약 18년, 연 6%면 약 12년입니다. 연 4% 연복리로 18년을 두면 실제로 원금의 약 2.03배가 되어 어림값과 거의 맞습니다.
- 은행 적금은 대부분 단리입니다. 「월복리 적금」이라고 적힌 상품만 복리로 계산하고 일반 적금은 적금 이자 계산기 방식이 맞습니다.
- 투자 수익률은 보장되지 않습니다. 주식·펀드의 과거 연평균 수익률을 넣으면 가정일 뿐이고 실제 결과는 해마다 다릅니다.
- 세금 시점이 다를 수 있습니다. 예금을 해마다 재예치하면 그때마다 이자에 15.4%가 붙어 계산기보다 조금 적게 쌓입니다.
- 비과세·분리과세 상품은 과세 구분에서 비과세를 고르거나 해당 상품 세율로 따로 계산하세요.
20년 뒤의 2억원은 지금의 2억원과 가치가 다릅니다. 장기 목표 금액을 세울 때는 만기금액만 보지 말고 물가 상승도 함께 고려하세요.
복리 계산기 자주 묻는 질문
Q. 월복리와 연복리 중 무엇이 더 받나요?
연이율이 같다면 이자를 더 자주 붙이는 월복리가 조금 더 받습니다. 1,000만원·연 4%·10년이면 월복리가 연복리보다 약 10만 6천원 많습니다.
Q. 복리 이자에도 세금이 붙나요?
네. 일반 예금·적금 이자는 이자소득세 14%와 지방소득세 1.4%를 합쳐 15.4%를 원천징수합니다. 계산기는 이 세율을 10원 단위로 절사해 적용했습니다.
Q. 기간을 개월로 넣을 수는 없나요?
이 계산기는 년 단위입니다. 1년 미만이나 개월 단위 상품은 예금 이자 계산기나 적금 이자 계산기를 쓰는 편이 정확합니다.
함께 보면 좋은 글
매달 넣는 은행 적금의 단리 이자는 적금 이자 계산기에, 목돈을 맡기는 정기예금의 세후 이자는 예금 이자 계산기에 정리했습니다.
'저축·이자 계산기' 카테고리의 다른 글
| 원리금균등 계산기 – 월 상환액 공식과 회차별 이자·원금, 원금균등과 총이자 비교 (0) | 2026.10.13 |
|---|---|
| DTI 계산기 – 총부채상환비율 계산법과 지역별 한도 40·50·60%, DSR과 차이 (0) | 2026.10.11 |
| LTV 계산기 – 2026 주택담보대출 한도, 규제지역 40%·생애최초 70%와 15억 6억 금액 한도 (0) | 2026.10.10 |
| DSR 계산기 – 2026 스트레스 DSR 3단계 3.0%p 반영, 내 대출 한도와 신용대출 영향까지 (0) | 2026.10.08 |
| 중도상환수수료 계산기 – 계산 공식과 2025년 수수료율 인하, 면제 조건과 갈아타기 손익 (0) | 2026.10.01 |